
... weil mein Einkommen meinen Lebensstandard sichert.
Berufsunfähigkeitsversicherung.
bekannt aus


Zusammenfassung
Das Wichtigste in Kürze
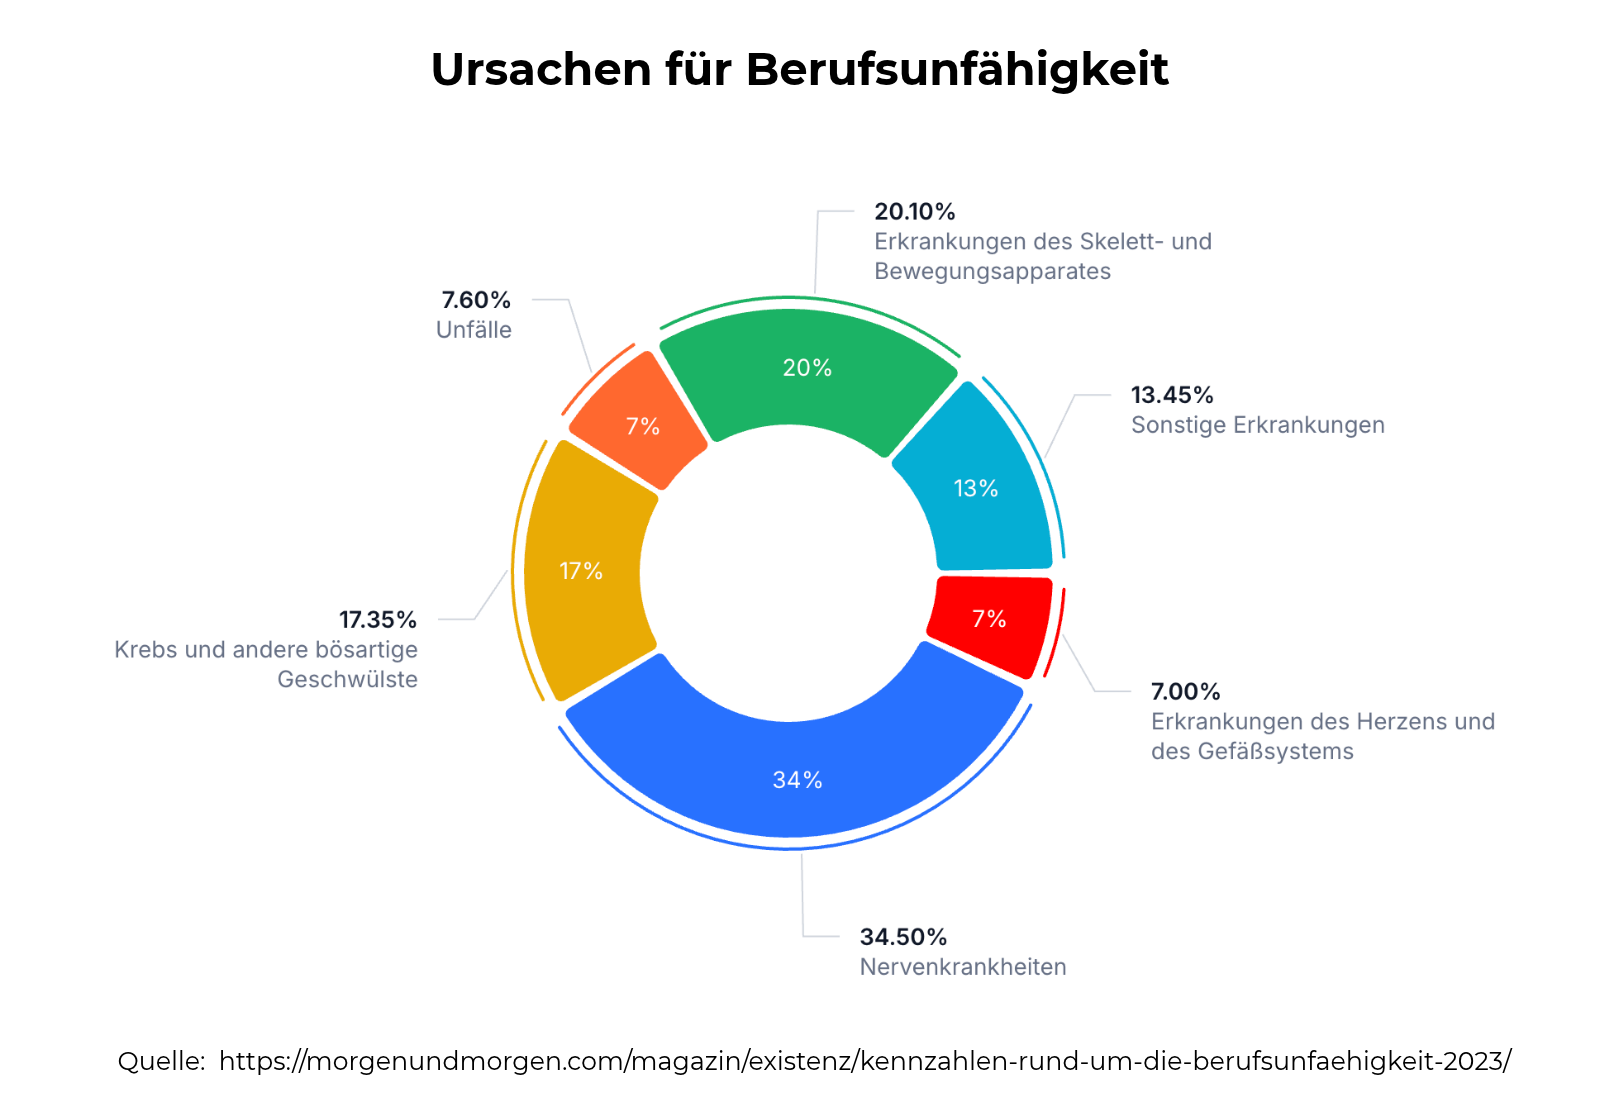
Ca. 22.000.000 Menschen sind nicht bzw. nicht ausreichend bei Berufsunfähigkeit abgesichert
Einkommensschutz, aber richtig
Warum brauche ich eine Berufsunfähigkeitsversicherung?
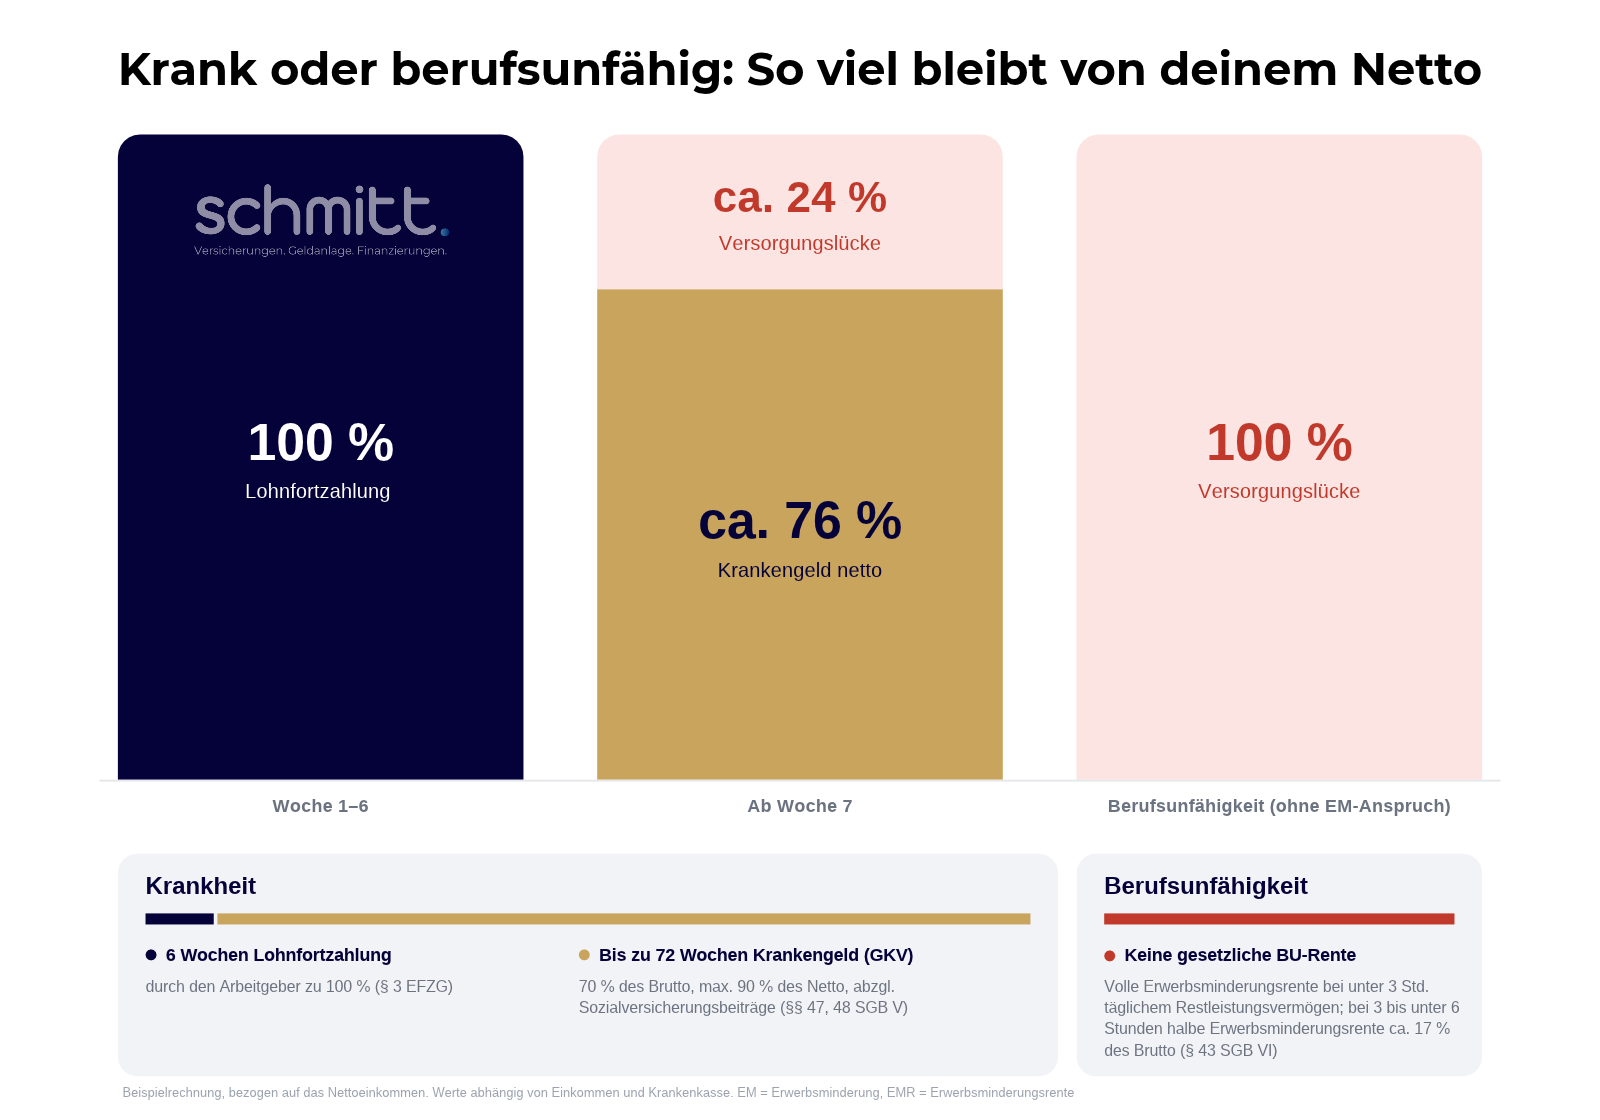
Wenn du erkrankst erhältst du 6. Wochen lang Lohnfortzahlung von deinem Arbeitgeber. Danach übernimmt deine Krankenkasse mit dem sogenannten Krankengeld. Je nach Berechnung beträgt diese mindestens 70% des Bruttogehalts oder bis zu 90% des Nettogehalts. Nach spätestens 72 Wochen Krankengeldbezug (deine Krankenkasse kann die Leistung aber auch schon früher einstellen, wenn keine wirkliche Aussicht auf Verbesserung deiner gesundheitlichen Situation besteht) wird es existenziell: Die deutsche Rentenversicherung prüft auf Erwerbsminderungsrente: Wenn du bis zu 3 Stunden/Tag auf dem allgemeinen Arbeitsmarkt eingesetzt werden kannst, erhältst du ca. 34% deines ursprünglichen Gehalts (volle Erwerbsminderungsrente), bei bis zu 6 Stunden/Tag nur noch rund 17% (halbe Erwerbsminderungsrente). Sofern die Rentenversicherung den Leistungsantrag auf Erwerbsminderungsrente ablehnt, erhältst du Sozialhilfe.
Fragen? Melde dich bei uns.
Alle Kanäle führen direkt zu einem Ansprechpartner.
UNSERE LEISTUNGEN
Wie finde ich die richtige Berufsunfähigkeitsversicherung?
Auf diese Kriterien solltest du achten
anonyme Risikovoranfrage stellen
Den Grundstein einer jeden Absicherung des Einkommens legt die Risikovoranfrage. Hierbei werden mit deinem Gesundheitszustand anonym einige Versicherer angefragt und gebeten, eine Einschätzung abzugeben, ob du versicherbar bist. Hier gibt es einige Fallstricke, die dir später Probleme bereiten können:
Prüfung der Vertragsbedingungen
Wie so oft entscheidet im Leistungsfall das Kleingedruckte darüber, ob du im Versicherungsfall Geld bekommst oder nicht. Einige wichtige Leistungspunkte auf die du achten solltest findest du hier kurz zusammengefasst:
Ausgestaltung des Vertrags
An der BU-Rentenhöhe scheiden sich die Meinungen: Die einen empfehlen eine Ausgaben-, die anderen eine klassische Einkommensabsicherung. Du solltest dir immer klar darüber sein, welche Kosten du monatlich hast und welche Summe du benötigst, um deinen Lebensstandard definitiv ausrecht zu halten. Unbedingt berücksichtigen solltest du auch, dass genau wie von deinem Gehalt ggf. auch Bestandteile an die Steuer und Sozialversicherungen abgeführt werden müssen. Die versicherte Rente ist daher nicht immer als "Netto-Rente" zu betrachten.
Dein Einkommen bleibt selten über Jahrzehnte gleich. Damit deine BU-Rente bei steigendem Gehalt nicht zu niedrig wird, solltest du auf gute Nachversicherungsgarantien achten. Damit kannst du deine Rente bei bestimmten Anlässen wie Heirat, Geburt eines Kindes oder Gehaltserhöhung ohne erneute Gesundheitsprüfung erhöhen. Die meisten Tarife begrenzen diese Erhöhungen allerdings auf eine feste Obergrenze.
Einige Versicherer gehen darüber hinaus. Damit deine Absicherung auch bei steigendem Einkommen mitwachsen kann, bietet bspw. die LV 1871 bei ihrer Berufsunfähigkeitsversicherung mit dem Tarifnamen Golden BU eine Karrieregarantie. Darüber können Angestellte und Selbstständige ihre BU-Rente unter vertraglich festgelegten Voraussetzungen auch über die reguläre Nachversicherungsgrenze hinaus ohne erneute Risikoprüfung erhöhen.
Worauf wartest du?
Kein Verkaufsgespräch. Kein Druck. Nur ehrliche Beratung – kostenlos und unverbindlich. Deutschlandweit per Video oder vor Ort in Ulmen oder Koblenz.
FRAGEN & ANTWORTEN
Häufige Fragen zur Berufsunfähigkeitsversicherung
Ehrliche Antworten ohne Blabla.
Jeder, der einigermaßen gesund ist, kann eine Berufsunfähigkeitsversicherung abschließen.
Zunächst einmal kannst du nicht so viel absichern wie du möglicherweise möchtest. Maximal kannst du je nach Versicherung in der Regel 60% deines Bruttos oder 80% deines Nettos absichern. Für Schüler, Auszubildende, Beamte oder Studenten gelten teilweise andere pauschale Regelungen. Du solltest mindestens so viel absichern, dass du alle deine Fixkosten problemlos decken kannst. Wichtig ist auch, dass von der Berufsunfähigkeitsrente, die du bei Berufsunfähigkeit bekommst, ggf. je nach Variante noch Steuern und Sozialabgaben abgehen. Versuche daher immer, etwas mehr abzusichern als das, was du gedanklich netto bei Berufsunfähigkeit haben möchtest.
Diese Frage pauschal zu beantworten ist recht schwierig. Für günstige Berufsgruppen gibt es teilweise schon Absicherungen von 1.500 Euro monatlich bei Berufsunfähigkeit bis Endalter 62 für 30-40 Euro monatlich. Wenn du den Beitrag für deine konkrete Berufsgruppe wissen möchtest, schreibe uns gerne einfach an 🙂
Diese Frage lässt sich nicht pauschal beantworten. Beamte haben andere Anforderungen als Angestellte. Selbständige widerrum sollten auf die Umorganisationsklausel in der Berufsunfähigkeitsversicherung achten, medizinisches Person ggf. auf eine Infektionsklausel. Zudem zählt ja auch das Preis-Leistungs-Verhältnis. Für dich kann daher eine andere Berufsunfähigkeitsversicherung die beste Wahl sein als für einen Bekannten von dir.
Die Karenzzeit in der Berufsunfähigkeitsversicherung beschreibt einen festgelegten Zeitraum, der vergehen muss, bevor eine Person Anspruch auf die Leistung aus der Berufsunfähigkeitsversicherung hat. Diese "Wartezeit" kann vom Versicherten bei Abschluss einer Berufsunfähigkeitsversicherung selbst vereinbart werden. Je höher diese Karenzzeit ausfällt, desto günstiger wird der Beitrag für die Berufsunfähigkeitsversicherung. Eine Karenzzeit von 6 Monaten würde bedeuten, dass man erst ab dem siebten Monat der Berufsunfähigkeit Geld erhalten würde. Für die ersten sechs Monate einer Berufsunfähigkeit würde der Versicherte in diesem Fall kein Geld erhalten. Ohne Vereinbarung einer Karenzzeit gibt es also ab dem ersten Monat einer Berufsunfähigkeit Geld, dafür zahlt man als Versicherter jedoch auch etwas mehr.
Eine gute Berufsunfähigkeitsversicherung zahlt dir dann das Geld aus, wenn neben der 50%-Hürde (Grad der Berufsunfähigkeit) die Berufsunfähigkeit für voraussichtlich 6 Monate durch einen Arzt bescheinigt wird. Diese 6 Monatsfrist bezeichnet man als Prognosezeitraum.
Eine Beitragsdynamik in der Berufsunfähigkeitsversicherung sorgt dafür, dass deine versicherten Leistungen vor Eintritt einer Berufsunfähigkeit jährlich um einen festgelegten Prozentsatz angepasst werden. Diese Anpassung dient als Inflationsausgleich. Du kennst es sicherlich: Früher hat eine Kugel Eis oder ein Döner noch deutlich weniger gekostet als heute. Dementsprechend brauchst du heute wesentlich mehr Geld, um dein Leben bestreiten zu können als noch vor 10, 20 oder 30 Jahren. Die Anpassung der versicherten Leistungen sorgt also dafür, dass du dir auch in 20 Jahren noch das selbe von deinen versicherten Leistungen kaufen kannst. Und so funktioniert das ganze: Jedes Jahr schickt dir der Anbieter deiner Berufsunfähigkeitsversicherung Post mit dieser Beitrags- und Leistungsanpassung zu und stellt dir deine künftige versicherte Rente und deinen künftig zu zahlenden Beitrag dar. Nun hast du die Wahl, ob du diesen Inflationsausgleich gerne haben möchtest oder nicht, dann kannst du dieser Anpassung ganz einfach widersprechen. Dazu reicht es, wenn du deinem Versicherungsvermittler, ganz egal ob Versicherungsvertreter oder Versicherungsmakler, kurz bescheid gibst, dass du das nicht möchtest. Dieser leitet deine Willenserklärung dann an die Versicherung weiter.
Eine Leistungsdynamik in der Berufsunfähigkeitsversicherung sorgt dafür, dass deine versicherten Leistungen nach Eintritt einer Berufsunfähigkeit jährlich um einen festgelegten Prozentsatz angepasst werden. Diese Anpassung dient als Inflationsausgleich. Du kennst es sicherlich: Früher hat eine Kugel Eis oder ein Döner noch deutlich weniger gekostet als heute. Dementsprechend brauchst du heute wesentlich mehr Geld, um dein Leben bestreiten zu können als noch vor 10, 20 oder 30 Jahren. Die Anpassung der versicherten Leistungen sorgt also dafür, dass du dir auch in 20 Jahren noch das selbe von deinen versicherten Leistungen kaufen kannst. Die Leistungsdynamik kostet im Gegensatz zur Beitragsdynamik im Voraus Geld. Du kannst also nicht jedes Jahr neu entscheiden, ob du diese Leistungsdynamik annehmen möchtest oder nicht, sondern zahlst beispielsweise von vorneherein 2-3 Euro mehr im Monat für eine Vereinbarung dieser Leistung.
Vorweg: heutzutage findet man eine abstrakte Verweisung nur noch in sehr wenigen neuen Berufsunfähigkeitstarifen. Viele Anbieter verzichten heutzutage auf eine abstrakte Verweisung, doch was ist die abstrakte Verweisung? Beinhaltet eine Berufsunfähigkeitsversicherung die Klausel der abstrakten Verweisung, müsste eine Versicherung dir kein Geld zahlen wenn du theoretisch noch einen gleichwertigen Beruf ausüben könntest. Eine gute Berufsunfähigkeitsversicherung sollte daher immer auf die abstrakte Verweisung verzichten.
Auch wenn man beim Abschluss einer Berufsunfähigkeitsversicherung meist eine Dauer bis zum 67. Lebensjahr vereinbart, kannst du deinen Vertrag natürlich jederzeit kündigen. Die Kündigungsfristen bei einer Berufsunfähigkeitsversicherung ist in der Regel 1 Monat bei monatlicher Zahlweise. Hast du hingegen eine jährliche Beitragszahlung vereinbart, kann die Kündigungsfrist gegebenenfalls länger sein.
Welche Gesundheitsfragen bei Abschluss einer Berufsunfähigkeitsversicherung gestellt werden, ist bei jeder Versicherungsgesellschaft unterschiedlich. Grundsätzlich fragen die meisten Gesellschaften bei Antragstellung nach ambulanten Behandlungen in den letzten 3-5 Jahren und nach stationären Behandlungen und psychischen Krankheiten in den letzten 5-10 Jahren. Dein Gesundheitszustand entscheidet also darüber, ob und zu welchen Konditionen du eine Berufsunfähigkeitsversicherung abschließen kannst. Durch sogenannte Aktionsanträge bei Berufsunfähigkeitsversicherungen ist es teilweise mit weniger Gesundheitsfragen möglich, eine Berufsunfähigkeitsversicherung abzuschließen. Diese gelten aber meist nur zu bestimmten Lebensereignissen oder für bestimmte Berufsgruppen.
Im Idealfall sollte eine Berufsunfähigkeitsversicherung dich mindestens so lange schützen wie du finanziell von deinem Erwerbseinkommen abhängig bist. Üblicherweise ist das der Eintritt in den Ruhestand, ganz gleich ob gesetzliche Rente oder Pension.
In bestimmten Fällen kannst du eine private Berufsunfähigkeitsversicherung steuerlich im Rahmen der Sonderausgaben absetzen. Hierunter fallen jedoch auch andere Versicherungen wie beispielsweise Unfall-, Arbeitslosen-, Kranken-, Zahnzusatz- und Pflegeversicherung. Eine Berufsunfähigkeitsversicherung im Rahmen einer Basisrente hingegen ist im vollem Umfang steuerlich absetzbar, hat dafür jedoch ein paar Nachteile. Jede Berufsunfähigkeitsversicherung ist grundsätzlich steuerpflichtig. Ob in der Praxis wirklich Steuern anfallen, hängt u.a. davon ab, wie hoch die ausgezahlte BU-Rente ist. Sozialabgaben fallen in der Regel ebenfalls an.
Ob der Abschluss einer Berufsunfähigkeitsversicherung im höheren Alter noch sinnvoll ist, hängt von verschiedenen Faktoren ab. Diese Faktoren sind unter anderem die individuelle Berufssituation oder die persönliche finanzielle Situation. Wenn man beispielsweise im Beruf ein hohes Risiko hat, berufsunfähig zu werden und/oder von seiner Arbeit finanziell abhängig ist, kann es sinnvoll sein. Je später man eine Berufsunfähigkeitsversicherung abschließt, desto höher sind jedoch die Beiträge, die man für die Versicherung bezahlen muss. Zudem ist es schwieriger, eine Berufsunfähigkeitsversicherung zu bekommen, da man in der Regel mit zunehmendem Alter auch mehrere Erkrankungen hat und beim Abschluss einer Berufsunfähigkeitsversicherung Gesundheitsfragen gestellt werden. Einige Versicherungen bieten auch vereinfachte Gesundheitsfragen oder Sonderaktionen bei Antragstellung für junge Leute unter 30-35 Jahren. Es empfiehlt sich daher, eine Berufsunfähigkeitsversicherung so früh wie möglich abzuschließen.
Bei manchen Anbietern kannst du deine Berufsunfähigkeitsversicherung verlängern. Die Bedingung ist hier oftmals aber, dass du sie bis zum 67. Lebensjahr abgeschlossen ist. Verlängern kannst du sie meist wenn das gesetzliche Renteneintrittsalter vom Gesetzgeber erhöht wird.
Es gibt Tarife, bei denen du dein Geld zurück bekommst, wenn du nicht berufsunfähig wirst. Du solltest jedoch wissen, dass du hier kein Geld geschenkt bekommst. Vielleicht wurde es dir so verkauft aber du hast dafür von Anfang an mehr bezahlt. Du hättest auch weniger zahlen können und hättest dafür nichts zurück bekommen. Die Differenz kannst du beispielsweise selber anlegen.
Du solltest eine Berufsunfähigkeitsversicherung bei einem Anbieterwechsel erst kündigen wenn die neue Berufsunfähigkeitsversicherung bereits unter Dach und Fach ist. Wenn du kündigst und die neue Versicherung dich aus irgendwelchen Gründen doch nicht versichern will (was über eine Risikovoranfrage zwar weitestgehend ausgeschlossen werden kann), hättest du ein Problem. Sicher ist sicher.
Das muss bei verschiedenen Versicherungen angefragt werden. Manche Vorerkrankungen sind schlimmer als andere. Über eine Risikovoranfrage lässt sich klären, welche Versicherung dich noch zu welchen Konditionen versichert.
Unter bestimmten Umständen ist eine Pausierung der Zahlungen deiner Berufsunfähigkeitsversicherung je nach Tarif und Versicherungsgesellschaft möglich. Man unterscheidet hier einmal zwischen einer Beitragsfreistellung und einer Beitragsstundung. Bei einer Beitragsfreistellung hast du möglicherweise keinen Versicherungsschutz mehr. Oftmals ist das daher kaum möglich. Bei einer Beitragsstundung zahlst du nach einem Jahr Beitragsstundung beispielsweise die Beiträge nach, die in dem Jahr fällig geworden wären. Bevor du deine Berufsunfähigkeitsversicherung daher pausieren willst, kläre unbedingt ab, dass dein Versicherungsschutz nicht verloren geht und eine Reaktivierung des Schutzes ohne erneute Gesundheitsfragen möglich ist.
Berufsunfähigkeitsversicherung und Erwerbsunfähigkeitsversicherung haben eine wichtige Gemeinsamkeit: Sie sollen beide deinen Lebensstandard sichern. Allerdings gibt es auch einige Unterschiede zwischen beiden. Während die Berufsunfähigkeitsversicherung bereits zahlt, wenn du deinen zuletzt ausgeübten Beruf wegen Krankheit nicht mehr ausüben kannst, zahlt die Erwerbsunfähigkeitsversicherung erst, wenn du überhaupt keinen Beruf mehr ausüben kannst. Die Hürde, Versicherungsleistungen aus der Erwerbsunfähigkeitsversicherung zu erhalten, ist also deutlich höher. Eine Berufsunfähigkeitsversicherung ist daher in der Regel die bessere Wahl.
Berufsunfähigkeitsversicherung und Grundfähigkeitenversicherung oder auch Grundfähigkeitsversicherung genannt, haben eine wichtige Gemeinsamkeit: Sie sollen beide ihren Lebensstandard sichern. Die Leistungsauslöser sind jedoch sehr unterschiedlich. Während die Berufsunfähigkeitsversicherung bereits zahlt, wenn du deinen zuletzt ausgeübten Beruf wegen Krankheit nicht mehr ausüben kannst, zahlt die Grundfähigkeitsversicherung, wenn du grundlegende Fähigkeiten wie gehen, sehen, greifen, heben, hören und ähnliche, nicht mehr ausüben kannst.
Eine Arbeitsunfähigkeit beschreibt nur eine vorübergehende Unfähigkeit, deiner Arbeit nachzugehen. Oftmals ist der Grund hierfür eine Krankheit. Während dieser Zeit steht dir in der Regel von der Krankenversicherung Krankengeld zu sodass du erstmal abgesichert bist. Erst bei längerer Erkrankung wird es daher problematisch.
Gemeinsam haben Berufsunfähigkeits- und Unfallversicherung, dass die Versicherungsleistung bei beiden als monatliche Rente ausgezahlt werden kann. Während die monatliche Rente bei der Berufsunfähigkeitsversicherung als Gehaltsersatz der Hauptbaustein ist, ist bei der Unfallversicherung der Hauptbaustein eine zusätzliche einmalige Invaliditätsleistung bei dauerhafter Invalidität, also der Funktionsunfähigkeit- oder dem Verlust von bestimmten Körperteilen oder Organen beispielsweise. Diese Invaliditätsleistung soll vor allem dazu dienen, Umbaumaßnahmen, Prothesen und ähnliches finanzieren zu können, um behindertengerecht leben zu können.
Wir beraten deutschlandweit - vor Ort oder digital.
Unsere Kunden kommen aus...